【财经分析】海外“滞胀”预期快速升温 国内债市迎“双线逻辑”博弈
新华财经北京3月10日电(王菁)本周伊始,全球资本市场被一场来势汹汹的“滞胀”交易席卷。随着中东地缘局势升级,霍尔木兹海峡受阻,国际油价一举突破110美元/桶,创下近四年新高。在此背景下,亚太股市全线承压,而国内债市也未能独善其身,迎来一次显著的调整。

图片来源于网络,如有侵权,请联系删除
随着债券市场震荡走弱,30年期国债创下近七个月最大跌幅,间现券收益率全线上行,机构关注的焦点迅速切换到“输入型通胀”是否会倒逼货币政策转向,以及海外“滞胀”交易逻辑将通过何种路径传导至避险资产。
债市单日调整背后呈现“双线逻辑”
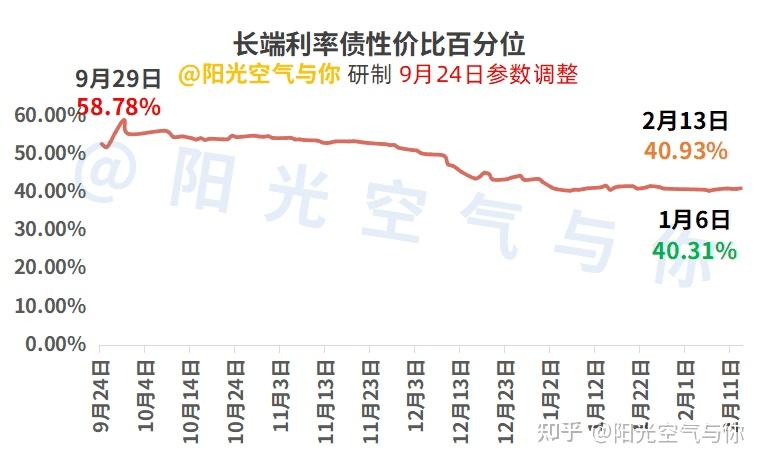
3月9日,债券市场一改此前几周的平静与观望情绪,走出明显的调整行情。截至当日收盘,国债期货主力合约全线收跌,其中30年期主力合约重挫1.11%,创下近七个月以来的最大单日跌幅;10年期主力合约跌0.21%,亦为逾两个月最大跌幅。现券方面,银行间现券收益率普遍上行2-3BPs,30年期国债“25超长特别国债06”收益率更是一度上行4.05BPs至2.273%。
市场的快速调整看似是对通胀的“应激反应”,但在多位机构人士看来,其背后交织着两条截然不同的逻辑线。
第一条线是“胀”的焦虑,国际油价飙升直接点燃了市场对输入性通胀的担忧。3月9日当天,布伦特原油和WTI原油价格双双站稳100美元/桶上方并继续冲高,触及2022年6月以来最高水平。这种涨势让市场开始重新定价通胀预期,尤其是即将公布的3月和4月相关数据。
华创证券固定收益首席分析师周冠南对新华财经表示,原油价格对通胀的影响主要体现在PPI,油价每调整10%或带动PPI变动0.35个百分点。若油价涨幅维持,或带动今年3月PPI环比涨幅超过0.6%,同比涨幅在4月提前回正。“当主要由供给端以及输入性通胀驱动时,对债市的冲击或相对有限,但PPI突破关键点位带来的通胀预期交易或对债市形成阶段性扰动。”周冠南称,需要警惕对应时点数据公布对债市情绪的扰动。
第二条线是“滞”的担忧与风险偏好的传导。与单纯的通胀不同,“滞胀”意味着经济增长放缓与物价上涨并存。对于资本市场而言,这往往意味着权益资产承压,而固收资产则在避险逻辑中可能会获得支撑。
证券固定收益首席分析师唐元懋认为,海外滞胀交易对国内的传导路径有两条:其一是股债风偏的维度,海外股市的高波动可能会向国内股市传导,债市尤其是长端和超长端定价在避险情绪驱动的高切低过程中可能相对受益;其二是再通胀传导至国内的维度。“两条路径对债市影响的方向相异,我们偏向于认为股债风偏层面对债市的支撑会占据主导,输入型的PPI冲高对债市的影响相对有限。”
可以说,目前这两条逻辑正在激烈博弈——通胀担忧主导了收益率的短期上行,但股市的疲弱和避险情绪的升温又在一定程度上制约了跌幅。
机构激辩后市:通胀扰动还是配置良机?
面对当下的局面,多家机构给出了不尽相同的解读,但一个共识正在形成:这波海外通胀扰动更多是“供给侧”故事,未必会触发货币政策的转向,债市的核心矛盾仍在国内基本面。
固收首席分析师吕品对新华财经指出,本轮商品价格反弹是由地缘事件引发的能源价格带来的“输入型通胀”,但不论是“输入型”或是去年的“反内卷”引发的“供给侧”通胀,都并不一定会引发债市趋势性调整,尤其是其对央行的货币政策没有约束,更多通过影响市场风险偏好与通胀预期实现。从过去类似的情况来看,通胀通常不会成为债市的核心矛盾。
吕品进一步分析称,当前债市部分空头基于两会供给预期或“横久必跌”的想法试图逼迫基金止损,但当前基金持仓久期仅约2.4年,并未进行超长债仓位的回补,主要是保险和银行在配置。对于负债端稳定的保险或银行来说,不太会出现“利率上行-负债端赎回-卖出”的负反馈。“我们依然维持本轮债市修复10年1.75%、30年2.15%的点位判断,30年从筹码结构上来看可能机会更大。”
固定收益组首席分析师左大勇提及,本次中东冲突让人联想到1970年代两次石油危机引发的“大滞胀”。但当前而言,“滞”的风险对国内债市运行的影响或显著大于“胀”的风险。如果原油价格持续维持高位令海外出现明显的“滞胀”,国内货币政策可能更着重于“滞”这一端,或有降准降息托底经济,这对债市反而具有积极作用。
首席固收分析师杨业伟亦认为,当前油价及物价变化对债市影响有限,银行主导的配置行情依然是主趋势。从机构行为来看,融资需求不足和储蓄意愿偏高决定着存款的上升和贷款增速的下降,银行依然处于“缺资产”环境下,这会形成资金的宽松和约束利率上限。
“即使对比上世纪70年代的石油危机,油价大幅上涨时期,利率也并未跟随大幅上升,显示利率上升可能的主要并非油价,”杨业伟指出,当前价格上涨并未驱动企业盈利改善,货币政策也难以对外生价格变化进行应对,因而对利率总体影响有限,预计季末之后银行配置需求或更为旺盛,届时将驱动利率进一步下行。
展望后市,在全球“滞胀”叙事纷繁交织的当下,国内债市的逻辑依然清晰:风偏变化带来短期波动,输入通胀扰动市场情绪,但决定趋势的,终究是内需的冷暖与政策的定力。对于投资者而言,如何在波动中辨别主线、在噪音中寻找共识,将是下一阶段获取收益的关键。
正如一位资深交易员所言:与其过度关注地缘冲突的不可测性,不如回归国内债市自身的矛盾——“资产荒”的格局没有改变,货币政策的宽松方向没有改变,那么任何由外部冲击引发的回调,最终都可能是为配置盘铺路的“坑”。
(文章来源:新华财经)
扫描二维码推送至手机访问。
版权声明:本文由每日快讯发布,如需转载请注明出处。